Van nul naar bijna 3 procent
Ook op de Japanse obligatiemarkt is de verandering spectaculair. De rente op tienjarige Japanse staatsleningen, jarenlang kunstmatig rond nul gehouden, lag vlak voor het rentebesluit rond 2,9 procent. En juist daar zit het internationale risico. Japanse verzekeraars, pensioenfondsen en andere grote beleggers hebben jarenlang geld naar Amerikaanse en Europese obligaties gestuurd omdat in eigen land nauwelijks rendement te behalen viel. Naarmate Japanse obligaties aantrekkelijker worden, neemt de prikkel toe om een deel van dat geld naar huis te halen.
Dat kan gevolgen hebben voor obligatiemarkten ver buiten Tokio: minder Japanse vraag naar Amerikaanse en Europese staatsleningen kan daar opwaartse druk op de rente zetten. Japan probeert daarmee iets uitzonderlijks: na tientallen jaren van deflatie, nulrente en massale monetaire stimulering terugkeren naar een min of meer normale renteomgeving zonder financiële schokken te veroorzaken. Dat proces is nog lang niet voltooid. De markt rekent volgens Reuters inmiddels op verdere Japanse renteverhogingen. Tegelijkertijd blijft het renteverschil met de Verenigde Staten groot, wat mede verklaart waarom de yen ondanks de hogere Japanse rente zwak blijft.
Voor beleggers is Japan daarom ineens weer een markt om scherp in de gaten te houden. Niet alleen vanwege Japanse aandelen of de yen, maar vooral vanwege de enorme hoeveelheid Japans kapitaal die wereldwijd is belegd.
Respect voor ouderen
Op maandag 21 september 2026, was de gewone aandelenbeurs in Tokio gesloten vanwege Respect for the Aged Day, oftewel de Japanse Dag van Respect voor Ouderen. Het is een officiële nationale feestdag.
Maar niet alleen maandag was de beurs dicht, ook:
dinsdag 22 september: extra nationale feestdag omdat deze tussen twee feestdagen valt
woensdag 23 september, het begin van de herfst: Autumnal Equinox Day.
Wel was er tijdens deze dagen handel mogelijk in bepaalde derivaten, waaronder Nikkei-futures. De Tokyo Stock Exchange is vandaag weer opengegaan.
De paradox van de yen
Opvallend genoeg reageerde de yen na de renteverhoging precies anders dan je normaal zou verwachten: de munt verzwakte. Op maandag 21 september noteerde de yen rond 157 yen per dollar. De verklaring ligt vooral in de verwachtingen van beleggers. De renteverhoging was al grotendeels in de koersen verwerkt, terwijl de toelichting van centralebankpresident Kazuo Ueda weinig houvast bood over het tempo van verdere verhogingen. Ook het feit dat twee bestuursleden tegen het rentebesluit stemden, voedde de twijfel over hoe voortvarend de Bank of Japan verder zal verkrappen.
Voor Tokio is dat een lastig dilemma. Een zwakke yen maakt de invoer van energie, grondstoffen en andere goederen duurder en kan zo de inflatie opnieuw aanwakkeren. Tegelijkertijd kan een verdere renteverhoging de economie afremmen. Nu de yen zwak blijft, neemt op de valutamarkt bovendien de aandacht toe voor een mogelijke interventie van de Japanse autoriteiten om de munt te ondersteunen.
Jarenlang was Japan de vreemde eend in de bijt. Terwijl centrale banken elders de rente verhoogden om inflatie te bestrijden, hield de Bank of Japan (BoJ) vast aan extreem lage – en zelfs negatieve – rentes. De centrale bank kocht bovendien op enorme schaal staatsobligaties op. Het resultaat: goedkoop geld, een zwakke yen en Japanse beleggers die honderden miljarden buiten de landsgrenzen investeerden.
Dat tijdperk is definitief voorbij. Op 18 september verhoogde de BoJ de beleidsrente van 1,00 naar 1,25 procent, het hoogste niveau sinds 1995. De beslissing viel met zeven tegen twee stemmen. Gouverneur Kazuo Ueda liet bovendien de deur open voor verdere renteverhogingen als de onderliggende inflatie rond de doelstelling van 2 procent blijft.
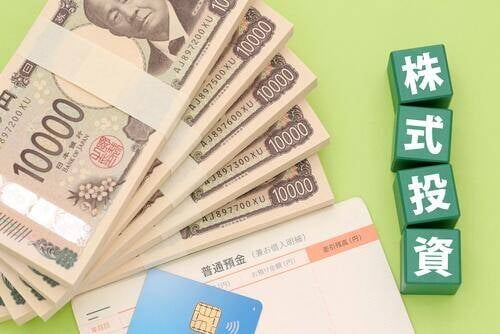
Japan was decennialang het land waar geld vrijwel gratis was. Maar dat tijdperk loopt snel ten einde. De Bank of Japan verhoogde op 18 september de beleidsrente naar 1,25 procent, het hoogste niveau in 31 jaar. Voor beleggers is dat veel meer dan een Japans onderonsje.
Economie
Japan neemt afscheid van goedkoop geld
Japan neemt afscheid van goedkoop geld
Respect voor ouderen
Op maandag 21 september 2026, was de gewone aandelenbeurs in Tokio gesloten vanwege Respect for the Aged Day, oftewel de Japanse Dag van Respect voor Ouderen. Het is een officiële nationale feestdag.
Maar niet alleen maandag was de beurs dicht, ook:
dinsdag 22 september: extra nationale feestdag omdat deze tussen twee feestdagen valt
woensdag 23 september, het begin van de herfst: Autumnal Equinox Day.
Wel was er tijdens deze dagen handel mogelijk in bepaalde derivaten, waaronder Nikkei-futures. De Tokyo Stock Exchange is vandaag weer opengegaan.
Van nul naar bijna 3 procent
Ook op de Japanse obligatiemarkt is de verandering spectaculair. De rente op tienjarige Japanse staatsleningen, jarenlang kunstmatig rond nul gehouden, lag vlak voor het rentebesluit rond 2,9 procent. En juist daar zit het internationale risico. Japanse verzekeraars, pensioenfondsen en andere grote beleggers hebben jarenlang geld naar Amerikaanse en Europese obligaties gestuurd omdat in eigen land nauwelijks rendement te behalen viel. Naarmate Japanse obligaties aantrekkelijker worden, neemt de prikkel toe om een deel van dat geld naar huis te halen.
Dat kan gevolgen hebben voor obligatiemarkten ver buiten Tokio: minder Japanse vraag naar Amerikaanse en Europese staatsleningen kan daar opwaartse druk op de rente zetten. Japan probeert daarmee iets uitzonderlijks: na tientallen jaren van deflatie, nulrente en massale monetaire stimulering terugkeren naar een min of meer normale renteomgeving zonder financiële schokken te veroorzaken. Dat proces is nog lang niet voltooid. De markt rekent volgens Reuters inmiddels op verdere Japanse renteverhogingen. Tegelijkertijd blijft het renteverschil met de Verenigde Staten groot, wat mede verklaart waarom de yen ondanks de hogere Japanse rente zwak blijft.
Voor beleggers is Japan daarom ineens weer een markt om scherp in de gaten te houden. Niet alleen vanwege Japanse aandelen of de yen, maar vooral vanwege de enorme hoeveelheid Japans kapitaal die wereldwijd is belegd.
De paradox van de yen
Opvallend genoeg reageerde de yen na de renteverhoging precies anders dan je normaal zou verwachten: de munt verzwakte. Op maandag 21 september noteerde de yen rond 157 yen per dollar. De verklaring ligt vooral in de verwachtingen van beleggers. De renteverhoging was al grotendeels in de koersen verwerkt, terwijl de toelichting van centralebankpresident Kazuo Ueda weinig houvast bood over het tempo van verdere verhogingen. Ook het feit dat twee bestuursleden tegen het rentebesluit stemden, voedde de twijfel over hoe voortvarend de Bank of Japan verder zal verkrappen.
Voor Tokio is dat een lastig dilemma. Een zwakke yen maakt de invoer van energie, grondstoffen en andere goederen duurder en kan zo de inflatie opnieuw aanwakkeren. Tegelijkertijd kan een verdere renteverhoging de economie afremmen. Nu de yen zwak blijft, neemt op de valutamarkt bovendien de aandacht toe voor een mogelijke interventie van de Japanse autoriteiten om de munt te ondersteunen.
Jarenlang was Japan de vreemde eend in de bijt. Terwijl centrale banken elders de rente verhoogden om inflatie te bestrijden, hield de Bank of Japan (BoJ) vast aan extreem lage – en zelfs negatieve – rentes. De centrale bank kocht bovendien op enorme schaal staatsobligaties op. Het resultaat: goedkoop geld, een zwakke yen en Japanse beleggers die honderden miljarden buiten de landsgrenzen investeerden.
Dat tijdperk is definitief voorbij. Op 18 september verhoogde de BoJ de beleidsrente van 1,00 naar 1,25 procent, het hoogste niveau sinds 1995. De beslissing viel met zeven tegen twee stemmen. Gouverneur Kazuo Ueda liet bovendien de deur open voor verdere renteverhogingen als de onderliggende inflatie rond de doelstelling van 2 procent blijft.
Japan was decennialang het land waar geld vrijwel gratis was. Maar dat tijdperk loopt snel ten einde. De Bank of Japan verhoogde op 18 september de beleidsrente naar 1,25 procent, het hoogste niveau in 31 jaar. Voor beleggers is dat veel meer dan een Japans onderonsje.
Economie